
काठमाडौँ । प्रधानमन्त्री बालेन शाह नेतृत्वको सरकार गठन भएयता नेपाली बैंकिङ प्रणालीमा निक्षेपकर्ताहरूको पैसाले आफ्नो वास्तविक खरिद शक्ति गुमाइरहेको पाइएको छ।
नेपाल राष्ट्र बैंकका अद्यावधिक मौद्रिक तथा वित्तीय तथ्याङ्कहरूले वाणिज्य बैंक तथा वित्तीय संस्थाहरूमा रहेको सर्वसाधारण र संस्थागत निक्षेपको वास्तविक खरिद शक्तिमा तीव्र गिरावट आएको देखाएका हुन्।
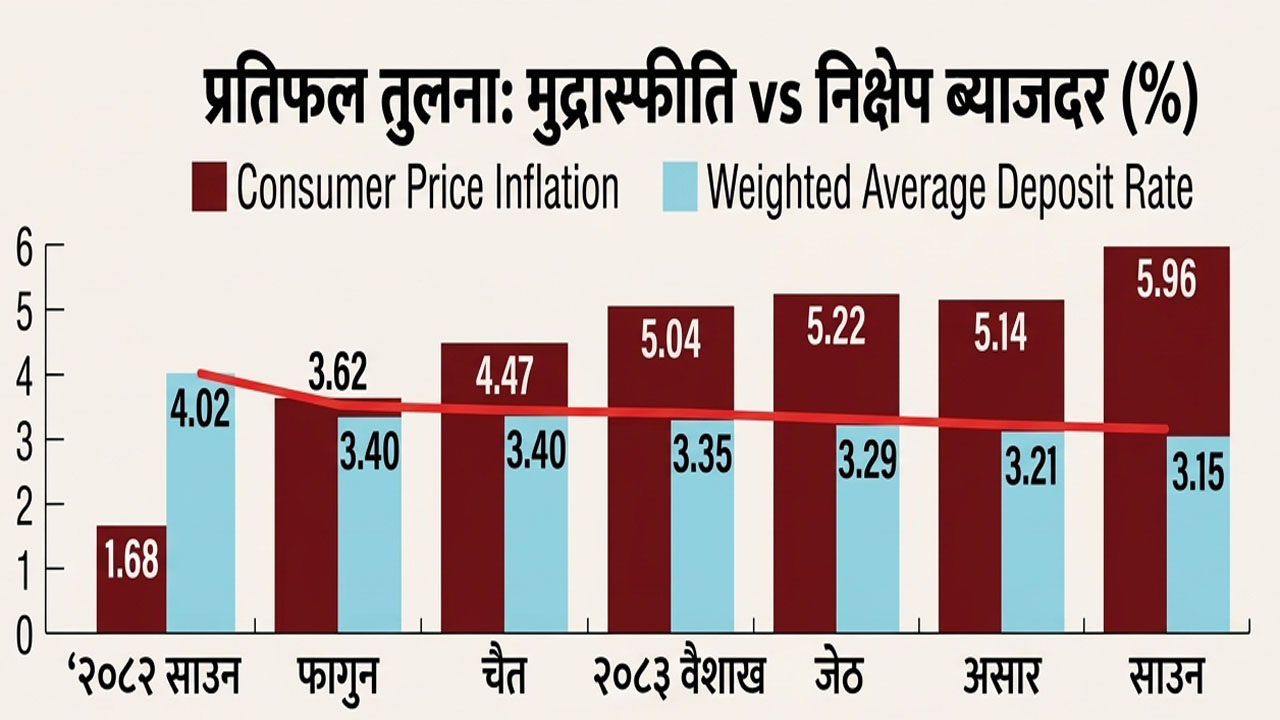
साउन २०८३ को तथ्याङ्क अनुसार वार्षिक विन्दुगत उपभोक्ता मुद्रास्फीति ५.९६ प्रतिशत पुग्दा वाणिज्य बैंकहरूको भारित औसत निक्षेप ब्याजदर ३.१५ प्रतिशतमा खुम्चिएको छ। यसको प्रत्यक्ष अर्थ निक्षेपकर्ताहरूले बैंकमा पैसा राखेबापत वार्षिक रूपमा करिब ऋणात्मक २.८१ प्रतिशत बिन्दुको खुद वास्तविक ब्याजदर पाइरहेका छन्।
यसको सीधा अर्थ के हो भने अहिले बैंकमा १०० रुपैयाँ बचत गर्ने नागरिकले एक वर्षपछि केवल १०३.१५ रुपैयाँ रूपमा प्राप्त गरे तापनि बजारको महँगीका कारण सो रकमको वास्तविक क्रयशक्ति ९७.१९ रुपैयाँमा खुम्चिनेछ।
निक्षेपको वास्तविक मूल्यमा देखिएको यो उल्टो चालको सुरुवात वर्तमान सरकार गठन हुनुभन्दा ठीक अघि २०८२ फागुनतिरै सुरु भएको थियो। सो महिना भारित औसत निक्षेप दर ३.४० प्रतिशत रहँदा मुद्रास्फीति ३.६२ प्रतिशत पुगेपछि पहिलोपटक वास्तविक प्रतिफल ऋणात्मक बनेको थियो।
त्यसयताका हरेक महिनाहरूमा मूल्यवृद्धि र ब्याजदरबीचको अन्तर झनै फराकिलो बन्दै गएको छ। वैशाख २०८३ मा ५.०४ प्रतिशतको मुद्रास्फीतिका विरुद्ध निक्षेप दर ३.३५ प्रतिशतमा झर्यो भने जेठमा ५.२२ प्रतिशतको मूल्यवृद्धि दर रहँदा निक्षेपको ब्याजदर ३.२९ प्रतिशतमा सीमित थियो।
यस्तै असार २०८३ मा ५.१४ प्रतिशत मुद्रास्फीति रहँदा ३.२१ प्रतिशत रहेको निक्षेप दर साउन २०८३ मा आइपुग्दा ३.१५ प्रतिशतको ऐतिहासिक तल्लो विन्दुमा ओर्लिएको छ।
साउन २०८२ मा भने चित्र पूर्णतः फरक थियो। त्यसबेला उपभोक्ता मुद्रास्फीति जम्मा १.६८ प्रतिशतमा नियन्त्रित थियो भने भारित औसत निक्षेप दर ४.०२ प्रतिशत थियो, जसले गर्दा निक्षेपकर्तालाई २.३४ प्रतिशतको सकारात्मक वास्तविक प्रतिफल प्राप्त भइरहेको थियो। तर, त्यसपछिको छ महिनाको अवधिमै मौद्रिक सन्तुलन गुम्दै गएर निक्षेपकर्ताको बचतको क्रयशक्ति खस्किन पुगेको हो।
यसरी विगत एक वर्षको अवधिमा उपभोक्ता मुद्रास्फीति ४.२८ प्रतिशत बिन्दु अर्थात् ४२८ बेसिस पोइन्टले बढेको छ भने निक्षेपको ब्याजदर ०.८७ प्रतिशत बिन्दु अर्थात् ८७ बेसिस पोइन्टले घटेको छ।
एक लाख रुपैयाँको उदाहरण
यदि कुनै निक्षेपकर्ताले साउन २०८३ को औसत बचत दर २.७५ प्रतिशतमा १ लाख रुपैयाँ बैंकमा राख्छ भने, उसले एक वर्षमा २,७५० रुपैयाँ कुल ब्याज पाउँछ। प्रचलित व्यक्तिगत नियम अनुसार ६ प्रतिशत लाभकर कट्टा गर्दा निक्षेपकर्ताको हातमा पर्ने खुद ब्याज आम्दानी २,५८५ रुपैयाँ मात्र हुन्छ।
अर्कोतर्फ, ५.९६ प्रतिशतको वार्षिक उपभोक्ता मुद्रास्फीतिका कारण १ लाख रुपैयाँको वास्तविक खरिद शक्ति एक वर्षमा ५,९६० रुपैयाँले घट्न पुग्छ। यसरी करपछिको खुद ब्याज आम्दानी र मूल्यवृद्धिका कारण भएको खरिद शक्ति क्षय बीचको अन्तर हिसाब गर्दा, निक्षेपकर्ताले बैंकमा १ लाख रुपैयाँ बचत गर्दा वार्षिक रूपमा खुद ३,३७५ रुपैयाँ बराबरको वास्तविक खरिद शक्ति गुमाउँछ।
मुद्दती निक्षेपमा पाइने ४.५५ प्रतिशत वा रेमिट्यान्स बचत खातामा १ प्रतिशत बिन्दु थप सुविधा जोडेर ६ प्रतिशत कर कटाउँदा पनि ५.९६ प्रतिशतको मूल्यवृद्धिदरका तुलनामा वास्तवक प्रतिफल ऋणात्मक नै रहन्छ।
मौद्रिक प्रणालीमा तरलता थुप्रिनु र निक्षेपको ब्याजदर घट्नुको प्रमुख कारण निजी क्षेत्रतर्फ कर्जा प्रवाहको सुस्तता हो। २०८२ साउनमा निजी क्षेत्रतर्फको कर्जा प्रवाह २ अर्ब ९० करोड रुपैयाँले ऋणात्मक रहेकोमा पछिल्ला महिनाहरूमा केही सुधार आई २०८३ वैशाखमा ५ करोड, जेठमा २८ अर्ब ५६ करोड, असारमा १८ अर्ब ७९ करोड र साउनमा २३ अर्ब ५८ करोड रुपैयाँले बढेको छ।
केन्द्रीय बैंकले लगानी प्रोत्साहन गर्ने उद्देश्यले कर्जाको ब्याजदर घटाउने नीति लिएका कारण वाणिज्य बैंकहरूको आधार दर (बेसरेट) २०८२ साउनको ५.७८ प्रतिशतबाट घटेर २०८३ साउनमा ४.७२ प्रतिशतमा ओर्लिएको छ। सोही अवधिमा कर्जाको भारित औसत ब्याजदर पनि ७.७६ प्रतिशतबाट घटेर ६.४८ प्रतिशतमा झरेको छ।
कर्जाको दर घटे पनि अर्थतन्त्रमा लगानीको वातावरण र कर्जाको माग अपेक्षा अनुसार तीव्र हुन नसक्दा बैंकिङ प्रणालीमा अधिक तरलता सिर्जना भएको छ। अधिक तरलता भएपछि बैंकहरूले नयाँ निक्षेप आकर्षित गर्न उच्च ब्याजदर दिन छाडेका हुन्। परिणाम स्वरूप, वाणिज्य बैंकहरूमा साधारण बचत खाताको ब्याजदर औसत २.७५ प्रतिशतको न्यून विन्दुमा झरेको हो।
कुल निक्षेप र वासलातको अद्यावधिक स्थिति
बैंक तथा वित्तीय संस्थामा कुल निक्षेपको आकार २०८२ साउनको करिब ७३ खर्ब ४ अर्ब रुपैयाँबाट बढेर २०८३ साउनको मध्यसम्म ८२ खर्ब ८८ अर्ब २२ करोड रुपैयाँ पुगेको देखिन्छ।
नेपाल राष्ट्र बैंकको अद्यावधिक तथ्याङ्क अनुसार कुल निक्षेप असार २०८२ को ७३ खर्ब ३ अर्ब ५३ करोड रुपैयाँबाट १२.४४ प्रतिशतले बढेर असार २०८३ को अन्त्यसम्म ८३ खर्ब ११ अर्ब २४ करोड रुपैयाँ पुगेको थियो। तर, असार २०८३ देखि साउन २०८३को एक महिनाको अवधिमा कुल निक्षेप ०.२७ प्रतिशतले घटेर ८२ खर्ब ८८ अर्ब ७७ करोड रुपैयाँमा झरेको छ।
निक्षेपका विभिन्न खाताहरूको अद्यावधिक विश्लेषण गर्दा बचत निक्षेप ३८ खर्ब ९२ अर्ब ३६ करोड रुपैयाँबाट १.०७ प्रतिशतले सामान्य बढेर ३९ खर्ब ३४ अर्ब ७ करोड रुपैयाँ पुगेको र मुद्दती निक्षेप २९ खर्ब २५ अर्ब ४१ करोड रुपैयाँबाट ०.३८ प्रतिशतले बढेर २९ खर्ब ३६ अर्ब ६२ करोड रुपैयाँ पुगेको राष्ट्र बैंकको विवरणले देखाउँछ।
कल निक्षेप ७ खर्ब ५० अर्ब २७ करोड रुपैयाँबाट १.०१ प्रतिशतले घटेर ७ खर्ब ४२ अर्ब ६६ करोड रुपैयाँमा सीमित भएको छ भने चल्ती निक्षेप असार २०८३ को ६ खर्ब ८६ अर्ब ४१ करोड रुपैयाँबाट एक महिनामै १०.०६ प्रतिशतले घटेर ६ खर्ब १७ अर्ब ३५ करोड रुपैयाँमा झरेको छ।
निक्षेपको संस्थागत संरचनामा पनि व्यापक फेरबदल देखिएको छ। सर्वसाधारण व्यक्तिगत निक्षेपकर्ताको कुल निक्षेप एक महिनाको अवधिमा ३४ अर्ब ९८ करोड रुपैयाँले बढेर ५३ खर्ब ८४ अर्ब ६७ करोड रुपैयाँ पुगे पनि गैर-बैंकिङ वित्तीय संस्थाहरूको ठूलो रकम प्रणालीबाट बाहिरिएको छ।
विशेष गरी कर्मचारी सञ्चय कोषको निक्षेप असार २०८३ मा २ खर्ब २३ अर्ब २६ करोड रुपैयाँ रहेकोमा साउन २०८३ सम्म आइपुग्दा १२.४ प्रतिशतको ठूलो गिरावटसहित १ खर्ब ९५ अर्ब ५१ करोड रुपैयाँमा ओर्लिएको छ। यो एकै महिनामा २७ अर्ब ७५ करोड रुपैयाँ भन्दा बढीको बर्हिगमन हो।
नागरिक लगानी कोषको निक्षेप पनि २.० प्रतिशतले घटेर १ खर्ब ५० अर्ब ७९ करोड रुपैयाँमा झरेको छ। गैर-सरकारी संस्था तथा कर्पोरेट संस्थाहरूको निक्षेप ४.५ प्रतिशतले घटेर ४ खर्ब ८७ अर्ब ६२ करोड रुपैयाँमा सीमित भएको छ।
विदेशबाट आउने रेमिट्यान्सका कारण गैर-आवासीय वैदेशिक मुद्रा निक्षेप १ खर्ब १७ अर्ब २५ करोड रुपैयाँ पुगे पनि यसले आन्तरिक बजारको महँगी र मुद्रास्फीतिको दबाबलाई कम गर्न सकेको छैन।
मासिक रुपमा हेर्दा निक्षेप सङ्कलनको गति अत्यन्त अस्थिर देखिन्छ। असार २०८३ देखि साउन २०८३ को एकै महिनाको अवधिमा बैंकिङ प्रणालीबाट कुल निक्षेप २२ अर्ब ७० करोड ७० लाख रुपैयाँ अर्थात् ०.३ प्रतिशतले घटेको छ। अघिल्लो वर्षको सोही अवधिमा यो गिरावट ६२ अर्ब ८३ करोड रुपैयाँ थियो।
उच्च मूल्यवृद्धि र कमजोर ब्याजदरले बैंकमा राखेको रकमकाे खरिद क्षमता गुम्दै
प्रतिक्रिया दिनुहोस्