

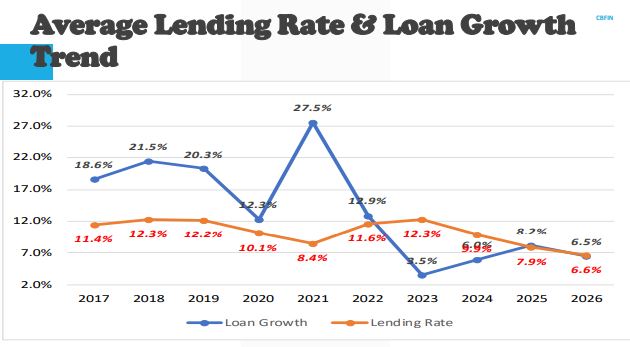
काठमाडौँ। ब्याजदर कम हुँदा कर्जा प्रवाह बढ्ने र ब्याजदर बढ्दा निक्षेप बढ्छ भन्ने भाष्य गलत देखिएकाे छ । बैंकिङ क्षेत्रको तथ्याङ्कले ब्याजदर घटाउँदैमा कर्जा प्रवाह बढ्दैन र निक्षेपमा ब्याजदर बढाउँदैमा निक्षेप बढ्दैन भन्ने देखाएको हाे।
२०२६ मा औसत कर्जा ब्याजदर ६.६ प्रतिशतमा झरे पनि कर्जा वृद्धिदर ६.५ प्रतिशतमै सीमित छ। २०२३ मा ३.५ प्रतिशतसम्म खुम्चिएको कर्जा वृद्धिदर २०२५ मा ८.२ प्रतिशत पुगेको थियो, तर त्यसपछि फेरि घटेको छ। सन् २०२१ मा ८.४ प्रतिशत ब्याजदर हुँदा कर्जा वृद्धि २७.५ प्रतिशत भएकाे थियाे ।
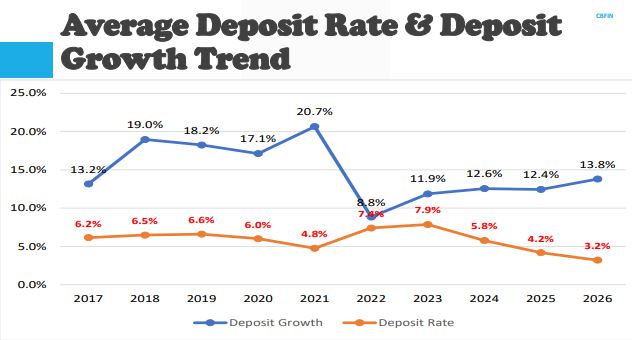
निक्षेपमा पनि यही प्रवृत्ति देखिन्छ। २०२३ मा औसत निक्षेप ब्याजदर ७.९ प्रतिशतको उच्च बिन्दुमा पुग्दा निक्षेप वृद्धिदर ११.९ प्रतिशत थियो। २०२६ मा ब्याजदर ३.२ प्रतिशतमा झर्दा भने निक्षेप वृद्धिदर १३.८ प्रतिशत पुगेको छ। यसको अर्थ बचतकर्ताले घटी ब्याज पाउँदा पनि बैंकमा रकम जम्मा हुने क्रम रोकिएको छैन। सन् २०२१ मा निक्षेपकाे ब्याजदर ४.८ प्रतिशत हुँदा २०.७ प्रतिशत निक्षेप वृद्धि भएकाे थियाे । २०२६ मा निक्षेप वृद्धिदर कर्जा वृद्धिदरको दोब्बरभन्दा बढी छ। तथ्याङ्कले ब्याजदरले कर्जा र निक्षेपको निर्णयमा पूर्ण रूपमा असर नगर्ने देखाउँछ।
प्रतिक्रिया दिनुहोस्