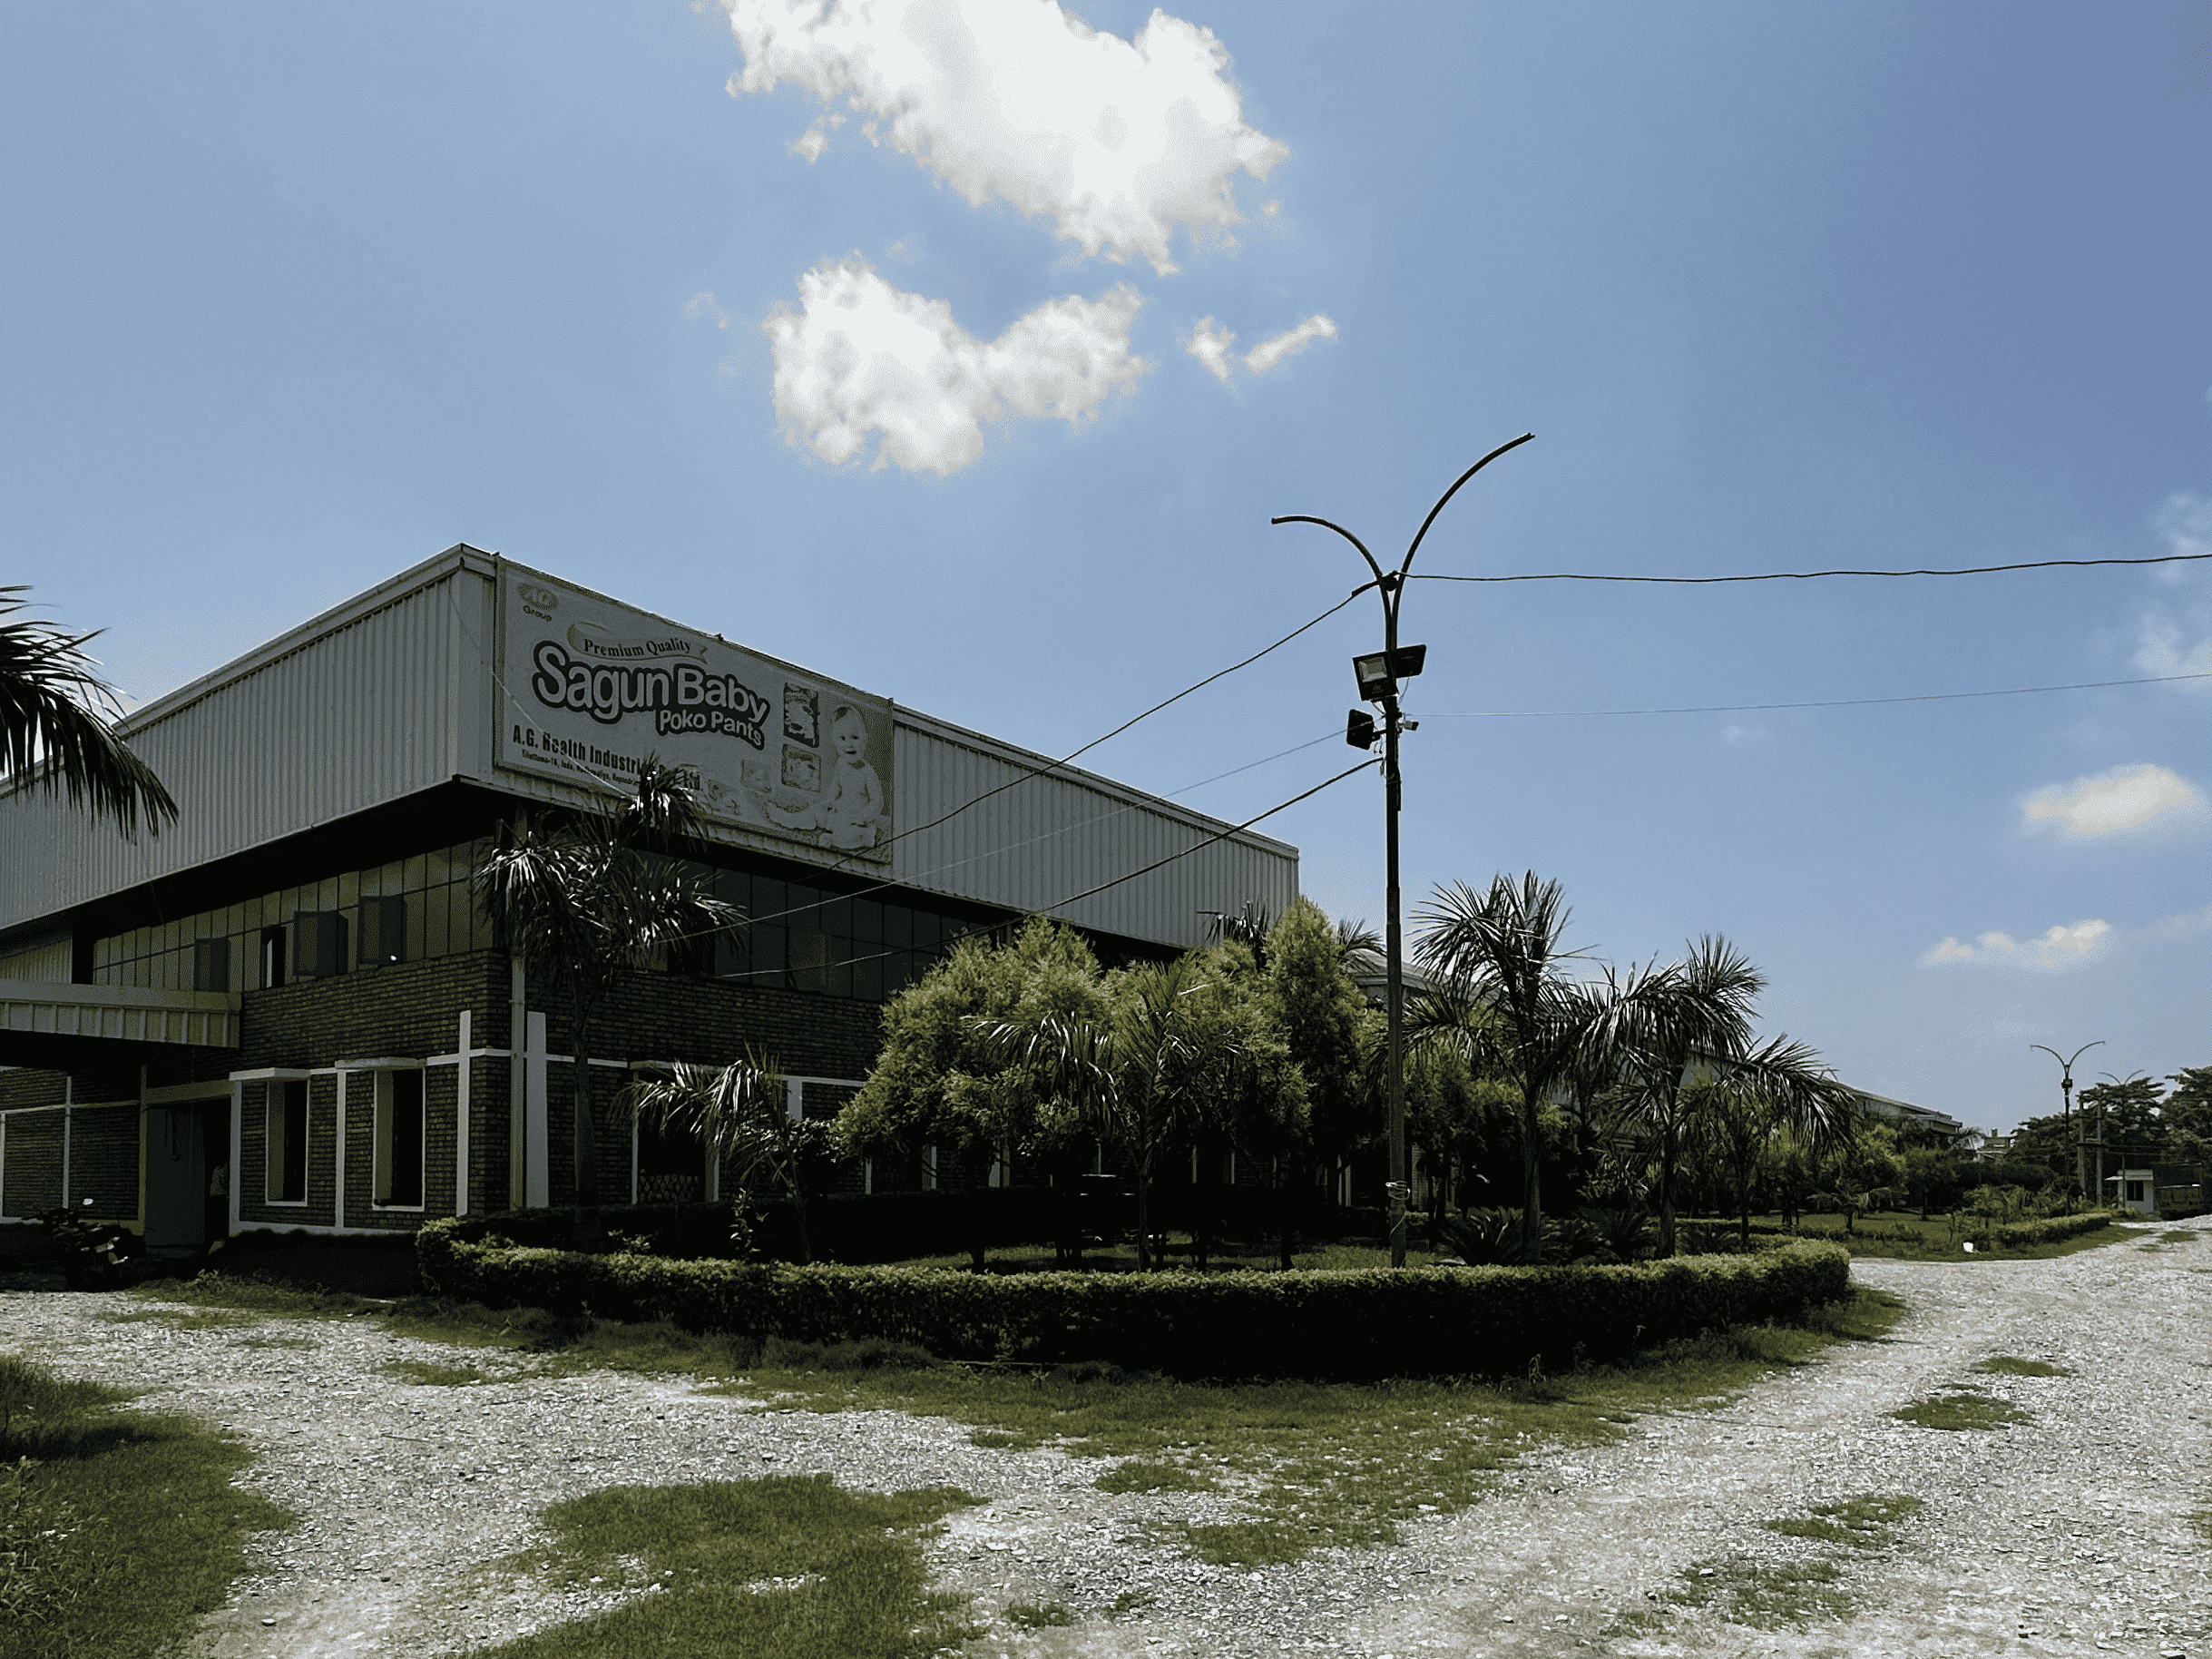

काठमाडौँ । ‘सगुन’ ब्रान्डमा बेबी डाइपर, सेनेटरी प्याड र मास्क उत्पादन तथा बिक्री गर्दै आएको एजी हेल्थ इन्डस्ट्रिज प्रालिको वार्षिक कारोबार ५० करोड रुपैयाँ नाघेको छ ।
क्रेडिट रेटिङ एजेन्सी इक्रा नेपालले सार्वजनिक गरेको पछिल्लो रेटिङ प्रतिवेदनअनुसार कम्पनीको व्यापार विस्तारमा निरन्तर सुधार देखिए पनि उच्च चालु पुँजी र ऋणको भारका कारण तरलता व्यवस्थापनमा भने चुनौती कायमै छ ।
इक्रा नेपालले सार्वजनिक गरेको विवरणअनुसार कम्पनीको ७१ करोड २६ लाख ७० हजार रुपैयाँ बराबरको बैंकिङ कर्जाका लागि पुरानै रेटिङलाई निरन्तरता दिएको छ । जसमा ३२ करोड रुपैयाँको दीर्घकालीन कर्जाका लागि र ३९ करोड २६ लाख ७० हजार रुपैयाँको अल्पकालीन कर्जाका लागि रेटिङ कायम राखिएको छ । यसअघि कम्पनीले ६३ करोड ८१ लाख रुपैयाँ बराबरको कर्जाका लागि रेटिङ गराएको थियो ।
रुपन्देहीको तिलोत्तमा–१६, मधौलियामा उद्योग रहेको यस कम्पनीको सञ्चालन आम्दानी विगत पाँच वर्षदेखि निरन्तर उकालो लागिरहेको छ । आर्थिक वर्ष सन् २०२२ मा २२ करोड ८० लाख रुपैयाँ मात्र रहेको कम्पनीको वार्षिक कारोबार सन् २०२६ को अपरिष्कृत विवरणसम्म आइपुग्दा ५० करोड १० लाख रुपैयाँ पुगेको छ ।
सन् २०२५ मा ४४ करोड २० लाख रुपैयाँ कारोबार गरेको कम्पनीले एक वर्षमै करिब १३ प्रतिशतको व्यापार वृद्धि हासिल गरेको हो । सन् २०१८ देखि बेबी डाइपर र अगस्ट २०२२ देखि सेनेटरी प्याड उत्पादन थालेको कम्पनीको ‘सगुन’ ब्रान्डले देशभर आफ्नो बजार विस्तार गर्न सफल भएको इक्राले उल्लेख गरेको छ ।
वित्तीय सूचकहरूको विश्लेषण गर्दा व्यक्तिगत सरसफाइका सामग्रीप्रति उपभोक्तामा बढ्दो सचेतनाका कारण कम्पनीको उत्पादनको माग भविष्यमा अझै बढ्ने देखिन्छ ।
कम्पनीको सञ्चालन नाफा मार्जिन ९ओपिएम० सन् २०२५ मा १६ प्रतिशत रहेकोमा सन् २०२६ मा २० प्रतिशत पुगेको देखाइएको छ, यद्यपि विगतको तथ्याङ्कमा अपरिष्कृत र अन्तिम लेखापरीक्षणपछि मार्जिनमा फरक पर्ने गरेकोले इक्राले आगामी दिनमा यो मार्जिन १६ देखि १७ प्रतिशतको हाराहारीमा स्थिर रहने प्रक्षेपण गरेको छ । यस्तै, बजारमा ब्याजदर घटेका कारण कम्पनीको ब्याज तिर्ने क्षमता ९इन्ट्रेस्ट कभरेज० सन् २०२५ मा २।१ गुणा रहेकोमा सन् २०२६ मा सुधार भई ५।० गुणा पुगेको छ ।
व्यापार र नाफाको मार्जिन बढे पनि कम्पनीको पैसा बजारमा उधारो र मौज्दातमा लामो समय अड्किने समस्या मुख्य चुनौतीको रूपमा देखिएको छ ।
कम्पनीको कुल सञ्चालन आम्दानीको करिब ४९ प्रतिशत रकम चालु पुँजी (नेट वर्किङ क्यापिटल) कै रूपमा अड्किएको छ, जसका कारण दैनिक कारोबार चलाउन बैंकबाट अल्पकालीन कर्जा बढाइरहनुपरेको छ ।
कम्पनीको कुल ऋण र नेटवर्थको अनुपात ९गियरिङ० २।० गुणा रहेको छ भने सन् २०२७ देखि दीर्घकालीन ऋणको साँवा भुक्तानी तालिका बढ्दै जाने भएकाले आगामी वर्षहरूमा ऋण सेवा क्षमता ९डिएससिआर० मा दबाव पर्न सक्ने विश्लेषण इक्रा नेपालको छ ।
प्रतिक्रिया दिनुहोस्